De vigtigste pointer
Kontaktløs betaling i UK turistguide: sådan betaler du med dit kort og telefon, grænser, gebyrer og kontantløse tips til at rejse i Storbritannien i 2026.
Senest opdateret: 19. oktober 2026
Kontaktløs betaling fungerer næsten overalt i Storbritannien: du kan trykke på et kontaktløst kort, Apple Pay eller Google Pay i butikker og restauranter og på Londons transport, hvor takster automatisk mørkes dagligt og ugentligt. Desuden undervurderer internationale besøgende ofte omfanget af dette skift og ankommer med betydelige kontantreserver, der forbliver i det væsentlige ubrugt under deres ophold. Derudover gør forståelsen af Storbritannien's kontaktløse betalingsøkosystem det muligt for turister at navigere betalinger selvsikkert og drage fordel af moderne betalingsbekvemmeligheder.
Derfor forklarer denne omfattende guide kontaktløse betalingssystemer, teknologiindstillinger, transaktionsgrænser, tipkonventioner og specifikke scenarier, hvor alternative betalingsmetoder forbliver nødvendige. Som følge heraf vil du udvikle selvtillid til at navigere i UK-betalingssystemer og kan rejse primært uden kontanter, hvis det foretrækkes. Faktisk sætter de fleste moderne rejsende pris på bekvemmeligheden, sikkerheden og bogføringsforbedringerne, som kontaktløse betalinger giver. Derfor sikrer kendskab til disse systemer inden ankomst til UK problemfri finansielle oplevelser gennem hele dit besøg.
Forståelse af UK kontaktløs betalingsteknologi
Desuden bruger kontaktløse betalinger nærfeltskommunikationsteknologi, der tillader transaktionsafslutning uden fysisk kontakt, PIN-indtastning eller signaturkrav. Yderligere fungerer denne teknologi gennem radiofrekvensidentifikation, der muliggør hurtig, sikker betalingsbehandling. Derudover har UK-detailhandlere og tjenesteudbydere omfavnet kontaktløs teknologi i historisk hidtil usete omfang.
Derfor kan kontaktløse kort, digitale tegnebøger og specialiserede betalingsapplikationer alle gennemføre transaktioner gennem denne teknologi. Som følge heraf stiger betalingsmethodens fleksibilitet væsentligt, hvilket tillader enkeltpersoner at vælge systemer, der matcher deres præferencer og sikkerhedskomfort. Faktisk prioriterer kontaktløs teknologi bekvemmelighed, mens den opretholder sofistikerede svindelbekæmpelsesmekanismer. Derfor øger forståelse af teknologiens grundlæggende funktion tilliden til dens sikkerhed og pålidelighed.
Grænser og bestemmelser for kontaktløs betaling
Desuden har UK kontaktløse transaktioner regulatoriske grænsser designet til at balancere bekvemmelighed med bedrageribeskyttelsesmekanismer. Yderligere står den nuværende kontaktløs grænse på £100 pr. individuel transaktion fra 2026, væsentligt øget fra den tidligere tærskel på £30. Derudover gælder disse grænsler ligeligt uanset betalingsmetode eller handelskategori.
Derfor kræver transaktioner, der overstiger £100, automatisk traditionelle chip-og-PIN eller underskriftsverifikationsmetoder, der genopretter bedrageribeskyttelsesprotokol. Som følge heraf falder de fleste turistkøb og daglige udgifter komfortabelt inden for kontaktløse grænsler. Faktisk forbedrer den øgede grænse betydeligt bekvemmeligheden for køb af højere værdi, herunder hotelregninger, restaurantmåltider og detailhandel. Derfor skal du bekræfte nuværende grænsler før din afgang for at sikre kendskab til transaktionsbegrænsninger.
Apple Pay og Google Pay for turister
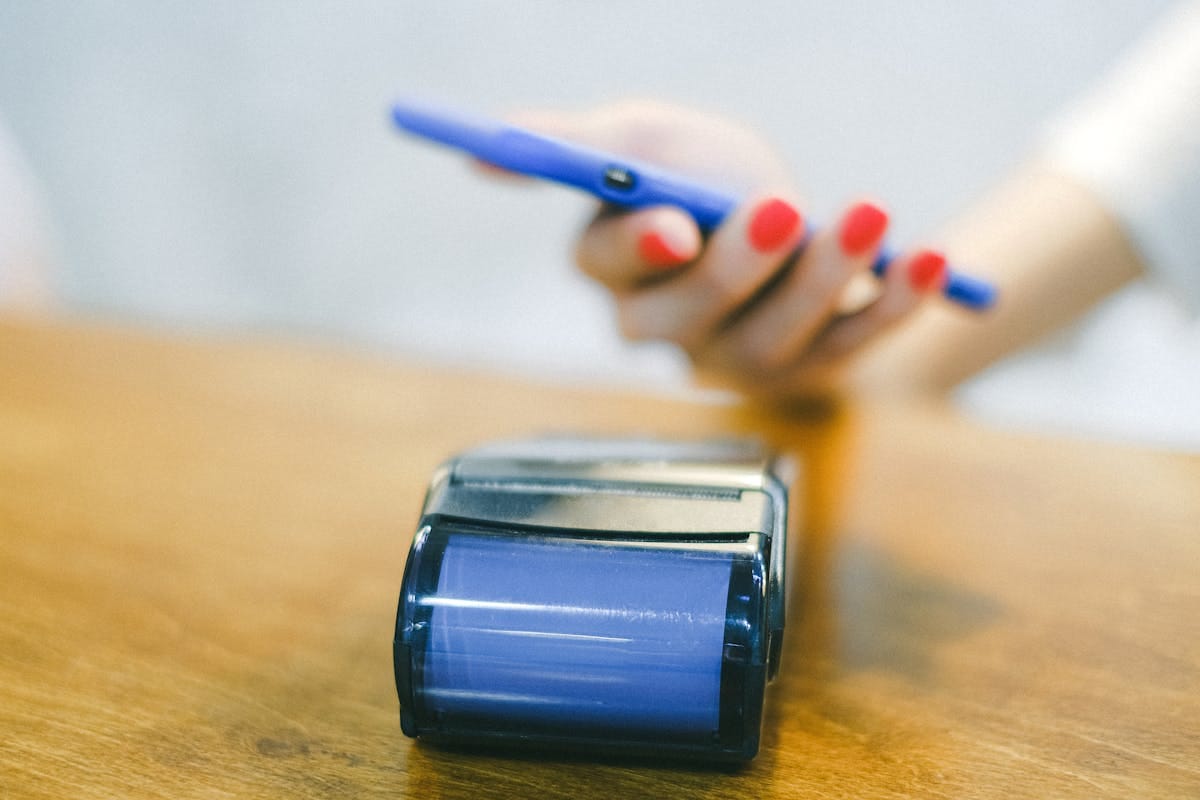
Desuden repræsenterer Apple Pay og Google Pay digitale punge-systemer, der omdanner smartphones til funktionelle betalingsenheder og eliminerer behovet for at bære fysiske kort eller kontanter. Yderligere fungerer begge systemer i hele UK på enhver forhandler, der accepterer kontaktløse betalinger, hvilket gør dem særligt værdifulde for internationale besøgende. Derudover kræver opsætning kun få minutter og kan fuldføres før afgang gennem din bankapp.
Tilføj derfor dine kredit- eller betalingskort til Apple Pay eller Google Pay gennem dine personlige bankapplikationer, før du rejser til Storbritannien. Som resultat heraf vil du have mulighed for problemfri betaling gennem din telefon under hele dit ophold. Du kan faktisk endda betale for din UK ETA via UK ETA-app med Apple Pay, Google Pay, American Express, JCB, Mastercard eller Visa. Sørg derfor for, at din telefon har passende skærmlåsebeskyttelse og vedligeholder tilstrækkelig batterilevetid til at gennemføre transaktioner pålideligt.
Oyster Card versus kontaktløs betaling til Londons offentlige transport
Desuden imødekommer Londons offentlige transportsystem både Oyster-kort og kontaktløse bankkort til betaling, hvilket skaber betalingsfleksibilitet for internationale besøgende. Ydermere repræsenterer Oyster-kort specialiserede transportbetalingskort med forudindstillede værdier, mens kontaktløs betaling muliggør pay-per-journey-fakturering til tilknyttede bankkonti. Herudover fungerer begge systemer identisk for passagerer, med transaktionshastighed og pålidelighed svarende til hinanden.
Derfor kan besøgende, der foretrækker traditionelle betalingsmetoder, købe Oyster-kort på Londons lufthavne eller stationer, mens digitale betalingsentusiaster simpelthen kan trykke på deres kontaktløse kort eller telefoner. Som resultat heraf giver betalingsmetodefleksibilitet mulighed for at imødekomme forskellige rejsendes præferencer. Du kan faktisk bruge kontaktløse takster på Londons transport, som automatisk bliver maksimeret dagligt og ugentligt (mandag til søndag), så længe du bruger det samme kort eller den samme enhed hver gang; Oyster pay as you go har også daglige og ugentlige maksimumbeløb. Forstå derfor begge systemer og vælg det, der passer bedst til dine personlige præferencer og eksisterende betalingsinfrastruktur.
Drikkepenge-etikette i et kontantløst Storbritannien
Desuden forbliver drikkepenge-konventioner i Storbritannien væsentligt forskellige fra nordamerikanske praksisser, selvom forventningerne har udviklet sig sammen med adoptering af kontaktløs betaling. Yderligere er servicegebyrer ikke obligatoriske på de fleste britiske etablissementer, hvilket adskiller Storbritannien fra andre internationale destinationer. Derudover hjælper forståelse af drikkepenge-normer med at undgå social ubehagelighed og sikrer passende drikkepenge-praksisser.
Restauranter forventer derfor typisk frivillige tips på 10-15% for god service, selvom dette forbliver fuldstændig frivilligt. Hvis der allerede er et diskretionært servicegebyr (normalt 12,5%) på regningen, skal du ikke tilføje et yderligere tip, og tips ved baren på en pub forventes ikke. Som resultat heraf bevarer du friheden til at vurdere servicekvaliteten og give tips i overensstemmelse hermed. Kontaktløse betalingssystemer inkluderer i stigende grad tip-prompter, som gør det muligt for kunder at tilføje drikkepenge digitalt sammen med basisgebyrer. De fleste britiske servitører forventer derfor nu kontaktløse tip-tillæg snarere end kontant drikkepenge, hvilket afspejler teknologiske skift i betalingspraksis.
Valutaveksling og gebyrer for udenlandske transaktioner
Desuden medfører internationale kredit- og debetkort typisk gebyrer for udenlandske transaktioner, når de bruges i Storbritannien, hvilket skaber skjulte omkostninger, der væsentligt reducerer rejsebudgetter. Yderligere varierer disse gebyrer fra 1-3% pr. transaktion, hvilket betyder væsentlige kumulative omkostninger på tværs af adskillige køb. Derudover tillader forståelse af disse gebyrer strategisk økonomisk planlægning og potentiel gebyrminimering.
Mange banker giver derfor afkald på gebyrer for udenlandske transaktioner for visse kreditkortkategorier eller premiumkonti, hvilket skaber muligheder for gebyrundgåelse gennem strategisk kontovalg. Som resultat heraf bør du undersøge dine specifikke kortbetingelser før afrejse for at forstå gældende gebyrer. Det samme kan gælde, når du betaler UK ETA-gebyret (£20 siden 8. april 2026, tidligere £16) i pund, da dit kortudsteder kan tilføje et gebyr for udenlandsk transakstion. Derfor skal du planlægge i forvejen og overveje specialiserede rejsekort, der reducerer eller eliminerer gebyrer for udenlandske transaktioner.
Gebyrer for pengeautomatudbetaling og kontantadgang
Desuden, mens Storbritannien stadig er stort set kontantløst, opstår der uundgåeligt situationer, der kræver kontantadgang, hvilket nødvendiggør forståelse af pengeautomatinfrastruktur og tilknyttede gebyrer. Yderligere varierer britiske pengeautomater i gebyrstrukturer, hvor nogle operatører opkræver £1-3 per transaktion, mens bankforbundne automater forbliver gratis. Derudover forhindrer strategisk pengeautomatvalg unødvendige gebyrer og bevarer rejsebudgetter.
Brug derfor hæveautomater tilknyttet større britiske banker som Barclays, HSBC, Lloyds og NatWest for gebyrfri hævninger. Som resultat heraf vil automaten selv ikke opkræve gebyr hos dig, selvom din egen bank kan tilføje et hæve- eller valutavekslingsgebyr, og du bør afvise dynamisk valutakonvertering, hvis det tilbydes. Hæveautomatnetværk viser faktisk gebyroplysninger frem før transaktionens gennemførelse, hvilket giver mulighed for informeret beslutningstagning. Derfor bør du hæve større beløb sjældnere i stedet for at foretage flere små hævninger for at minimere de samlede gebyrer.
Hvor kontanter stadig er nødvendige i moderne UK
Desuden kræver visse UK-scenarier, på trods af betydelig kontantløs adoption, kontantbetaling, hvilket nødvendiggør begrænsede kontantreserver selv for primært digitale rejsende. Desuden forbliver specifikke handelskategorier og lokationer kun-kontant på grund af infrastrukturmæssige begrænsninger eller bevidst forretningspraksis. Derudover sikrer forståelse af disse undtagelser mod ubelejlige situationer og sikrer omfattende betalingsberedskab.
Derfor foretrækker eller kræver små uafhængige forhandlere, visse landmandsmarkeder, nogle gademarkeder og lejlighedsvise uafhængige restauranter kontantbetaling. Som resultat heraf betyder det at opretholde beskedne kontantreserver mellem £50-100 imødekomme disse situationer uden overdreven byrde. Nogle steder opretholdt bevidst kun-kontant-politik for at undgå transaktionsgebyrer, hvilket gør tilpasning nødvendig. Derfor skal du planlægge at medbringe begrænset kontanter sammen med digitale betalingsmetoder for at sikre omfattende betalingsfleksibilitet.
Sammenligning af Multi-Currency-rejsekort
Desuden tilbyder specialiserede flervaluta-rejsekort som Wise, Revolut og Monzo betydelige fordele for internationale rejsende gennem favorable vekslingskurser og transparente gebyrstrukturer. Disse tjenester koster normalt mindre end traditionelle bankkort, selvom de ikke er helt gebyrfrie: Revoluts Standard-plan opkræver f.eks. 1% over €1.000 om måneden og i weekender, og Wise opkræver et mindre konverteringsgebyr, medmindre du allerede har en pund-saldo. Desuden giver sammenligning af disse tjenester mulighed for at vælge muligheder, der optimerer dine specifikke rejseomstændigheder.
| Service | Valutakurs | Gebyrer | Multi-valuta-support | Korttype |
|---|---|---|---|---|
| Klog | Mellemmarkedskurs | Lille konverteringsgebyr (0,5-2%) | 40+ valutaer | Betalingskort |
| Revolut | Interbankpriser | Gratis (Premium-niveau) | 35+ valutaer | Digital + fysisk |
| Monzo | Interbankpriser | 0% valutavekslingsgebyr | 180+ lande | Digital + fysisk |
| Traditionalt bankkort | Bankinteresse (typisk dårlig) | 1-3% udenlandsk transaktionsgebyr | Begrænset | Debet/Kredit |
| Kontantveksling | Bureaukurs (dårlig) | 3-5% kommission | 1 (GBP) | Fysiske kontanter |
Overvej derfor at åbne en Wise-konto før afgang, hvis væsentlig international overførsel eller forbrug forventes, da favorable valutakurser retfærdiggør opsætningstid. Som resultat sparer du betydelige penge på tværs af adskillige transaktioner under længere ophold. Revolut og Monzo tilbyder faktisk yderligere fordele, herunder forbrugsanalyse og øjeblikkelig notifikationer for alle transaktioner. Evaluér derfor disse tjenester baseret på dine specifikke forbrugsmønstre og rejsevarighed.
Småbedriftsbetalinger og markedshandel
Desuden præsenterer UK-markeder, små detailhandlere og uafhængige sælgere forskellige betalingsscenarier, der kræver forståelse af specifikke handlendes betalingsmuligheder. Ydermere har kontaktløse betalinger penetreret disse sektorer betydeligt, selvom kontanter stadig er mere almindeligt end i større kommercielle miljøer. Derudover giver fortrolighed med betalingsvariationer selvsikker indkøb på tværs af UK-steder.
Derfor skal du, når du handler på landmandsmarkeder, gademarkeder eller små uafhængige butikker, spørge om betalingsmuligheder før transaktionen gennemføres. Som et resultat undgår du ubelejlige situationer og bevarer betalingsfleksibilitet. Faktisk bærer markedshandlere i stigende grad mobile kortlæsere, der muliggør kontaktløse transaktioner, hvilket væsentligt udvider tilgængeligheden af betalingsmetoder. Følgelig skal du antage kontaktløs kapacitet på steder, du ikke har besøgt før, i stedet for at antage, at det er kontant.
Skattefri shopping: Ingen moms-refusion i Storbritannien
Turister kan ikke længere kræve momsfradrag, når de forlader Storbritannien (England, Skotland og Wales): momsprisordningen for detaileksport blev trukket tilbage den 1. januar 2021, så den momsinclusive butikspris (standardsats 20%) er det, du betaler. Nordirland er undtagelsen: detailhandlere der, herunder ved havne og lufthavne, kan stadig tilbyde ordningen til berettigede besøgende fra uden for EU. Før du rejser, skal du også kontrollere krav til indrejse i Storbritannien som gælder for dig.
Derfor skal du ikke forvente tax-free-formularer eller momsrefusionsborде på lufthavne i Storbritannien, hvor afgiftsfri shopping ved gate også er blevet ophævet. Som følge heraf er den eneste måde at undgå moms på varer købt i Storbritannien at bede butikken om at sende dem direkte til en adresse uden for Storbritannien. Hvis du handler i Nordirland, skal du faktisk spørge forhandleren, om de tilbyder VAT Retail Export Scheme (formular VAT 407(NI)).
Hotel- og restaurantbetalingsscenarier
Desuden er britiske hoteller og restauranter primære udgiftskategorier for de fleste turister, og forståelse af betalingsprocedurer sikrer problemfri transaktioner på tværs af disse væsentlige tjenester. Endvidere accepterer praktisk talt alle hoteller og restauranter kontaktløs betaling, og digitale tegnebøger bliver stadig mere standard. Derudover giver forhåndforståelse af betalingsflow mulighed for sikker transaktionafslutning.
Derfor skal du informere servere eller receptionsmedarbejdere om din foretrukne betalingsmetode før transaktionen afsluttes, da de fleste virksomheder tilbyder forskellige muligheder. Som følge heraf behandles transaktioner problemfrit uden forvirring eller ulejlighed. Faktisk, moderne UK-betalingsbehandling er blevet stadig mere standardiseret på tværs af alle kommercielle sektorer, hvilket forenkler oplevelsen for rejsende. Følgelig kan du forvente kontaktløs kapacitet på praktisk talt alle etablerede restauranter og hoteller i hele Storbritannien.
Sikkerhedsovervejelser for kontaktløs betaling
Desuden repræsenterer sikkerhed ved kontaktløs betaling en legitim bekymring for rejsende, der ikke er fortrolige med teknologien, selvom sofistikerede bedragerisikringer opretholder omfattende sikkerhed. Ydermere kræver kontaktløse transaktioner fysisk nærhed til betalingsterminaler, hvilket forhindrer muligheder for fjernsvindel. Derudover sikrer britisk beskyttelse mod bedragerisvar forbrugerbeskyttelse mod uautoriserede transaktioner.
Derfor skal en britisk bank eller kreditkortudyder i henhold til Payment Services Regulations 2017 refundere en uautoriseret betaling, herunder en kontaktløs betaling, senest ved udgangen af næste arbejdsdag, selvom du muligvis skal bære op til £35 af tabet (eller hele beløbet, hvis du handlede svigagtigt eller groft uagtsomt). Med et udenlandsk kort gælder reglerne i udstederens land; i EU findes lignende beskyttelse under PSD2. Som følge heraf bevarer du økonomisk sikkerhed, selv hvis kontaktenheder går tabt eller kompromitteres. Kontaktløs betalingssikkerhed overgår faktisk kontanter, som ikke giver nogen mulighed for inddrivelse, hvis de bliver stjålet. Derfor kan du trygt bruge kontaktløse betalinger, samtidig med at du opretholder standardsikkerheden for smartphones, herunder skærmlåse og regelmæssig overvågning.
Ofte stillede spørgsmål om kontaktløs betaling i Storbritannien
Kan jeg bruge amerikanske kreditkort til kontaktløs betaling i Storbritannien?
Desuden understøtter de fleste amerikanske kreditkort kontaktløs teknologi, der er kompatibel med UK-betalingsterminaler. Derudover påløber der typisk gebyrer for udenlandske transaktioner, medmindre dit specifikke kort tilbyder internationale bankingfordele. Hertil kommer, at kontaktløs funktionalitet fungerer identisk uanset kortets oprindelse.
Hvad sker der, hvis min kontaktløse betaling bliver afvist?
Derfor skyldes afviste transaktioner typisk, at grænsen på £100 er overskredet eller der er tekniske tilslutningstil fejl. Som følge heraf skal du blot anmode om chip-og-PIN-betaling som alternativ metode til at gennemføre din transaktion. Faktisk tilbyder praktisk talt alle UK-terminaler flere betalingsmuligheder, der tilgodeser forskellige situationer.
Er kontaktløs betaling sikker, hvis mit kort bliver stjålet?
Desuden, hvis dit kort blev udstedt af en britisk udbyder, kræver Payment Services Regulations 2017 refundering af uautoriserede kontaktløse betalinger senest ved udgangen af den næste arbejdsdag, selvom du muligvis skal bære op til £35 af tabet. Med et udenlandsk kort gælder dit udsteders hjemlands regler (i EU eksisterer lignende beskyttelse under PSD2). Desuden kræver kontaktkort fysisk nærhed, hvilket muliggør hurtig tyveridetektering. Derudover gør regelmæssig overvågning af konti det muligt at indberette svindel hurtigt.
Har jeg brug for PIN-beskyttelse til kontaktløse betalinger?
Derfor kræver de fleste kontaktløse transaktioner under £100 ingen PIN-kode eller underskrift, hvilket forenkler betalingsprocedurer. Som følge heraf gennemføres transaktioner på få sekunder. Faktisk repræsenterer denne bekvemmelighed kontaktløs betaling’s primære fordel.
Kan jeg betale for togbilletter med kontaktløse kort?
Desuden accepterer britiske togsystemer i stigende grad kontaktløse betalinger for billetter ved automatiserede kiosker og gennem mobilapplikationer. Ydermere tillader nogle togstationer kontaktløs betaling direkte på drejekryds til billetbetaling. Derudover udvides kontaktløs betalingsfunktionalitet kontinuerligt på tværs af britisk transportinfrastruktur.
Hvor meget kontanter skal jeg have med som international besøgende?
Derfor modsvarer en kontantbeholdning på £50-100 lejlighedsvise kun-kontant-etablissementer uden urimelig bærebyrde. Som følge heraf bevarer du betalingsfleksibilitet, samtidig med at du lægger vægt på kontaktløse metoder. Faktisk kan det meste britisk forbrug gennemføres kontaktløst uden kontantadgang.
Accepteres digitale tegnebøger i vid udstrækning i hele UK?
Desuden fungerer digitale punge, herunder Apple Pay og Google Pay, på praktisk taget alle britiske kontaktløse betalingsterminals, hvilket gør dem meget praktiske for turister. Ydermere fortsætter mobil betalingsadopsjon med at ekspandere, efterhånden som forbrugerkendskab øges. Derudover tilbyder digitale punge overlegen sikkerhed sammenlignet med fysiske kort.
 English
 العربية
 বাংলা
 Български
 Català
 简体中文
 Hrvatski
 Čeština
 Dansk
 Nederlands
 Eesti
 Suomi
 Français
 Deutsch
 Ελληνικά
 עִבְרִית
 हिन्दी
 Magyar
 Íslenska
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Latviešu valoda
 Lietuvių kalba
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português
 Română
 Slovenčina
 Slovenščina
 Español
 Svenska
 Türkçe
 Tiếng Việt